昨日(6月24日),大公国际发布了盐城海瀛控股集团有限公司2026年度跟踪评级报告。报告维持了公司主体AA+、相关债项AAA的信用等级,认可了其作为盐城市重要基建平台的地位和持续获得的政府支持。但仔细研读报告并结合公开信息,大方哥发现,这份评级报告也毫不避讳地揭示了一系列值得警惕的风险点。今天,我们就来重点扒一扒这些“藏”在报告里的隐忧。
01
历史合规硬伤:募集资金违规使用遭交易所警示 首先要提的,是公司过往的一起合规事件。评级报告明确指出,2024年4月,上海证券交易所债券业务中心对公司予以书面警示。原因是在2021年,公司将“21海瀛03”债券的部分募集资金(1.09亿元,占发行额的21.8%)违规转借给了合并报表范围外的主体,并且未在2021年、2022年的年度报告中如实披露。 虽然这笔资金已在2022年8月归还,相关债券也已兑付,但这起事件暴露了公司此前在资金管理和信息披露方面存在明显漏洞,也反映出公司治理和内部控制曾存在薄弱环节。对于一家高评级的城投平台而言,这类合规瑕疵对其市场信誉的负面影响是不可忽视的。
02
财务结构隐患:债务压力大,资产流动性受抑 相比于历史合规问题,当前财务数据揭示的风险更为现实和紧迫。 首先是短期偿债压力较大。 截至2025年末,公司期末现金及现金等价物余额无法对短期有息债务形成覆盖——而短期有息债务规模高达140.79亿元。这意味着公司短期内面临较大的资金周转压力,对再融资能力的依赖度较高。而到了今年1~3月海瀛的负债率到达了惊人的66.58%,应收账款天数到达历史最高的864.27天
其次是资产流动性问题。 公司的资产结构中,存货和应收类款项占比仍然较高,这些资产变现周期较长,形成了较大的资金占用压力。与此同时,公司受限资产规模达到153.15亿元,占总资产的22.84%。大量的资产被用于抵押,进一步影响了公司资产的流动性和财务弹性。 03
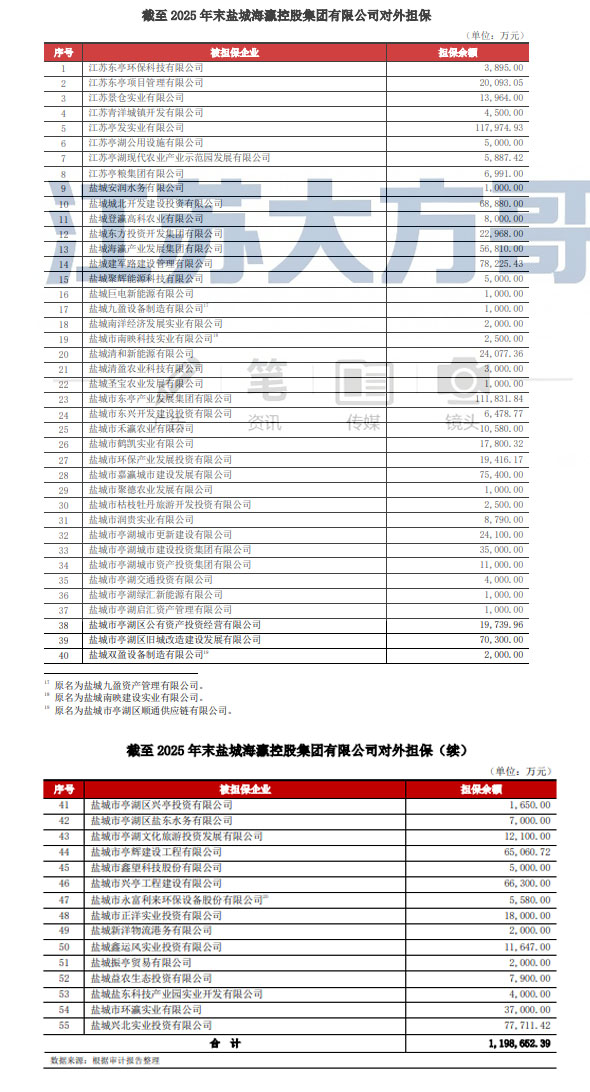
对外担保风险:规模大,区域集中 截至2025年末,公司对外担保余额高达119.87亿元,担保比率达到52.18%。虽然担保对象均为当地国有企业,但区域集中度较高,存在一定的或有风险。一旦被担保企业出现经营困难,公司可能需要承担代偿责任,这将直接损害公司的财务状况和偿债能力。
04
历史内控之鉴:原董事长因受贿被查 此外,报告间接提到但未详述的原董事长腐败案,也值得关注。公开报道显示,2023年11月,海瀛控股前身“盐城海瀛实业投资有限公司”原董事长张某某,因利用非标融资收受贿赂被移送检察机关审查起诉。纪检监察机关也因此向公司送达了建议书,要求其严格管控融资成本,严禁违规支付居间费用。这一事件虽已过去,但反映出公司历史上在融资环节的内控和监督机制存在较大漏洞。 洲洲总结 综合来看,盐城海瀛控股作为区域核心城投平台,其主体地位和政府支持毋庸置疑。但我们在看到其AA+评级的同时,也必须正视其存在的历史合规瑕疵、短期偿债压力、资产流动性受限、对外担保或有风险以及历史上暴露的内控问题。 对于投资者和关注城投债市场的朋友而言,这些隐藏在评级报告字里行间的风险点,值得持续跟踪和警惕。以上资讯由江苏大方哥钱洲洲为你梳理,仅供参考,不构成投资建议。我们下期再见。
| 
 苏公网安备32090202001582号 Powered by Discuz 2.5



 微信公众号
 官方抖音号